



税務
2026/09/18
法人設立届出書について!ダウンロード方法と書き方や添付書類を解説
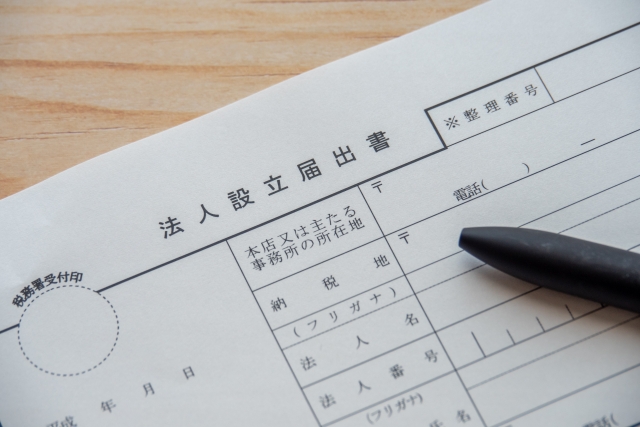
「法人設立届出書はどこに出すの?」
「書き方や必要な添付書類がわからない」
法人を設立したものの、このように悩んでいる方もいるのではないでしょうか。
法人設立届出書は、必要事項を正しく記入し、添付書類とともに期限内に提出する必要があります。
本記事では、記載例をもとに法人設立届出書の書き方を解説しています。
あわせて、提出先や提出期限、ダウンロード方法などについても確認していきましょう。
法人設立届出書とは?
法人設立届出書とは、法人の基本情報を税務署へ届け出るための書類です。
ここでは、法人設立届出書の概要や提出対象となる法人、会社設立から提出までの流れについて解説します。
【出典】
国税庁「C1-4 内国普通法人等の設立の届出」
URL:https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_2.htm
概要
法人設立届出書は、法人を設立した場合に提出しなければならない書類のひとつで、法人の基本情報を税務署へ届け出るためのものです。
法人名や本店所在地、代表者の氏名・住所、設立年月日、事業年度、資本金、事業の目的などを記載します。
提出対象となる法人
法人設立届出書の提出対象となる法人は、国内に本店または主たる事務所を有する内国法人のうち、普通法人または協同組合等です。
一方、一般財団法人や一般社団法人のうち、収益事業を行わない非営利型法人に該当する場合は、法人設立届出書の提ただし、収益事業を開始した場合は別途届出が必要になります。
会社設立から提出までの流れ
会社設立から法人設立届出書の提出までの大まかな流れは、以下の通りです。
- 法人の種類に応じた設立手続きを行う
- 法務局で設立登記を行う
- 法人設立届出書を作成し、添付書類を準備する
- 納税地を所轄する税務署へ提出する
会社の設立手続きは、株式会社や合同会社など、法人の種類によって異なります。
必要な手続きを行ったうえで法務局に設立登記を申請し、登記終了後に法人設立届出書を税務署へ提出します。
なお、会社設立の際には、法人設立届出書以外にも、状況に応じてさまざまな届出書や申請書の提出が必要です。
たとえば、青色申告の承認を受ける場合は「青色申告の承認申請書」、役員や従業員に給与を支払う場合は「給与支払事務所等の開設・移転・廃止届出書」などを提出します。
法人設立届出書の提出とあわせて、自社に必要な手続きも確認しておきましょう。
【出典】
法務局「商業・法人登記申請手続」
URL:https://houmukyoku.moj.go.jp/homu/touki2
国税庁「個人で事業を始めたとき/法人を設立したとき」
URL:https://www.nta.go.jp/publication/pamph/koho/kurashi/html/07_3.htm
法人設立届出書はどこに出すの?
法人設立届出書は、納税地を所轄する税務署へ提出します。
提出期限や提出方法も決められているため、事前に確認しておくことが大切です。
ここでは、提出先や提出期限、提出方法について詳しく解説します。
提出先
法人設立届出書の提出先は、納税地を所轄する税務署です。
内国法人を設立した場合、原則として本店または主たる事務所の所在地が納税地となります。
所轄の税務署がわからない場合は、国税庁の「税務署の所在地などを知りたい方」から確認できます。
※「税務署の所在地などを知りたい方」にリンク挿入のご提案
URL:https://www.nta.go.jp/about/organization/access/map.htm
なお、法人設立時には、税務署へ提出する法人設立届出書とは別に、地方税に関する届出も必要です。
地方税に関する届出先や手続きは自治体によって異なるため、法人所在地を管轄する自治体の公式サイトで確認しましょう。
【出典】
国税庁「C1-4 内国普通法人等の設立の届出」
URL:https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/1554_2.htm
提出期限
法人設立届出書の提出期限は、法人を設立した日(設立登記の日)以後2か月以内です。
設立登記が完了したら、提出期限を確認し、早めに準備を進めましょう。
なお、地方税に関する届出の提出期限は、自治体によって異なります。
法人所在地を管轄する自治体の公式サイトでの確認が必要です。
【出典】
国税庁「No.5100 新設法人の届出書類」
URL:https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5100.htm
提出方法
法人設立届出書は、書面またはオンラインで提出できます。
提出方法は、以下の4つです。
- 窓口に持参
- 郵送
- e-Tax(電子申告)
- 法人設立ワンストップサービス
法人設立届出書をe-Taxソフト(WEB版)で提出する場合は、パソコンを使用します。
スマートフォンからは手続きできないため、注意しましょう。
法人設立ワンストップサービスは、マイナポータルを利用して提出する方法です。
法人設立届出書を含む、法人設立に必要な複数の行政手続きをまとめてオンラインで行えます。
提出方法によって手続きの流れが異なるため、自社の状況に合わせて、利用しやすい方法を選びましょう。
【出典】
e-Tax「法人設立及び異動手続の申請・届出について」
URL:https://www.e-tax.nta.go.jp/e-taxsoftweb/e-taxsoftweb_hojin.htm
マイナポータル「法人設立ワンストップサービス」
URL:https://app.e-oss.myna.go.jp/Application/ecOssTop/
ダウンロード方法と添付書類
法人設立届出書は、国税庁のWebサイトからダウンロードできます。
提出する際には、添付書類も必要となるため、あらかじめ確認して準備しておきましょう。
ここでは、法人設立届出書のダウンロード方法と添付書類について解説します。
ダウンロード方法
法人設立届出書は、国税庁のWebサイトからPDF形式でダウンロードできます。
※「法人設立届出書のダウンロードはこちら」にリンク挿入のご提案
国税庁「法人設立届出書」
URL:https://www.nta.go.jp/law/tsutatsu/kobetsu/hojin/010705/pdf/HOZ600.pdf
書面で提出する場合は、法人設立届出書をダウンロードして必要事項を記入し、添付書類とあわせて提出します。
添付書類と提出時の注意点
法人設立届出書を提出する際は、定款、寄附行為、規則または規約の写しを添付する必要があります。
提出前に必要な添付書類がそろっているか確認し、不足がないように準備しておきましょう。
なお、以前は登記事項証明書の添付も必要でしたが、2019年4月1日以後の設立は不要となっています。
【出典】
国税庁「No.5100 新設法人の届出書類」
URL:https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5100.htm
国税庁「法人設立届出書等について、手続が簡素化されました」
URL:https://www.nta.go.jp/information/other/data/h29/kansoka/index.htm
法人設立届出書の書き方(記載例付き)
法人設立届出書には、法人名や本店所在地、設立年月日などの項目を記入します。
記入する際には、定款や登記事項証明書などを確認しながら、正確な情報を記載することが大切です。
ここでは、記入前に準備する資料や記載例をもとにした書き方、記入時の注意点について解説します。
記入前に準備する資料
法人設立届出書に記入する前に、定款と登記事項証明書を手元に準備しておくとスムーズです。
定款は、事業年度や事業目的など、会社の基本的なルールを定めた書類です。
登記事項証明書には、商号や本店所在地、設立年月日、資本金など、法務局に登記された会社情報が記載されています。
これらの資料を確認しながら記入することで、正確な情報を記載しやすくなります。
記載例をもとに書き方を解説
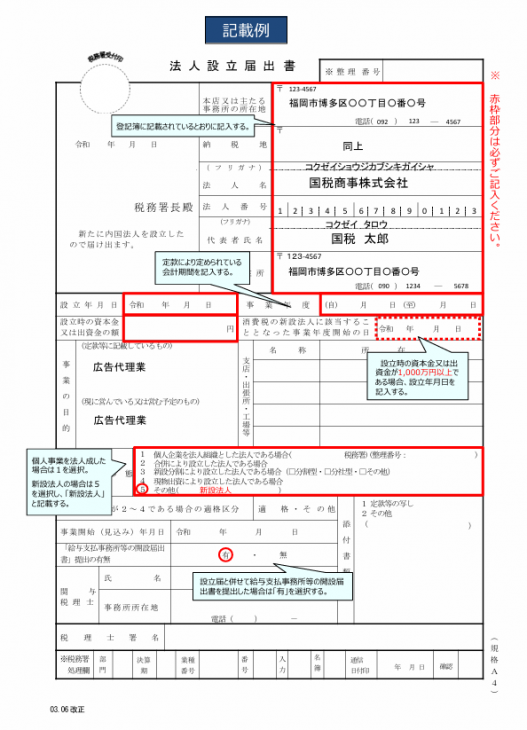
国税庁のWebサイトでは、法人設立届出書の記載例が公開されています。
ここでは、記載例をもとに、主な項目の書き方を確認していきます。
【出典】
国税庁福岡国税局「法人設立届出書(記載例)」
URL:https://www.nta.go.jp/about/organization/fukuoka/topics/teishutsu/pdf/10.pdf
提出年月日・提出先
用紙の左上に法人設立届出書を提出する年月日と、納税地を所轄する税務署名を記入します。
本店又は主たる事務所の所在地・納税地
「本店又は主たる事務所の所在地」には、登記している所在地を記入します。
納税地が「本店又は主たる事務所の所在地」と同じ場合は、記載例のように「同上」と記入します。
法人名・法人番号
「法人名」には、法人名とフリガナを記入します。
「法人番号」には、13桁の法人番号を記載します。
提出日時点で法人番号の指定を受けていない場合は、記入する必要はありません。
代表者氏名・代表者住所
「代表者氏名」には法人を代表する人の氏名とフリガナ、「代表者住所」には住所と電話番号を記入します。
設立年月日・事業年度
「設立年月日」には、登記簿に記載されている登記年月日を記入します。
「事業年度」には、定款により定められている会計期間を記入しましょう。
設立時の資本金又は出資金の額
「設立時の資本金又は出資金の額」には、設立時に登記した資本金または出資金の額を記入します。
設立時の資本金または出資金が1,000万円以上の場合は、あわせて「消費税の新設法人に該当することとなった事業年度開始の日」に設立年月日を記載します。
事業の目的・支店等
「事業の目的」には、定款等に記載している事業目的のうち主なものと、現在営んでいる、または今後営む予定の事業を記入します。
支店や出張所、工場等がある場合は、それぞれの名称と所在地を記載します。
設立の形態
「設立の形態」は、1~5から該当するものを選択します。
個人事業を法人化した場合は「1」、新たに法人を設立した場合は「5」を選択し、( )に「新設法人」と記入します。
事業開始(見込み)年月日
「事業開始(見込み)年月日」には、法人設立後に事業を開始した年月日、または事業を開始する予定の年月日を記入します。
給与支払事務所等の開設届出書提出の有無
「給与支払事務所等の開設届出書」提出の有無は、提出状況に応じて「有」または「無」を選択します。
法人設立届出書とあわせて給与支払事務所等の開設届出書を提出する場合は、「有」を選択します。
関与税理士・添付書類等
「関与税理士」には、顧問税理士など、法人の税務に関与する税理士がいる場合に、氏名や事務所所在地、電話番号を記入します。
「添付書類等」の欄では、「1 定款等の写し」を選択します。
その他の書類も添付する場合は「2 その他」を選択し、( )に書類名を記入しましょう。
【出典】国税庁「法人設立届出書の記載要領等」
URL:https://www.nta.go.jp/law/tsutatsu/kobetsu/hojin/010705/pdf/001-1.pdf
記入時の注意点
法人設立届出書を記入する際は、項目ごとの記載方法を確認し、間違いや記入漏れがないように注意しましょう。
特に注意したい項目は、以下の3つです。
- 事業の目的
- 消費税の新設法人に該当することとなった事業年度開始の日
- 支店、出張所、工場等
「事業の目的」には、定款等に記載されている事業目的のうち主なものに加え、現在営んでいる、または今後営む予定の事業の種類も記載します。
設立時の資本金または出資金が1,000万円以上の場合は、「消費税の新設法人に該当することとなった事業年度開始の日」に、設立年月日の記入が必要です。
なお、この欄に設立年月日を記入した場合は、「消費税の新設法人に該当する旨の届出書」を別途提出する必要はありません。
支店や出張所、営業所、事務所、工場等がある場合は、登記の有無にかかわらずすべて記入します。
法人設立届出書に関するよくある質問
法人設立届出書に関するよくある質問を3つ紹介します。
提出期限を過ぎた場合に罰則はありますか?
法人設立届出書については、提出期限を過ぎた場合の罰則は設けられていません。
ただし、法人設立届出書は、法人税法によって提出が義務付けられている書類です。
提出期限を過ぎた場合でも提出義務がなくなるわけではないため、気づいた時点で速やかに提出しましょう。
エクセルで作成できますか?
国税庁では、法人設立届出書のエクセル形式は提供されていません。
国税庁のWebサイトではPDF形式で公開されており、ダウンロードして利用できます。
ただし、民間で提供されているエクセル形式のテンプレートを利用して作成することも可能です。
控えは再発行できますか?
国税庁では、法人設立届出書の再発行についての手続きを案内していません。
控えを紛失した場合は、「申告書等閲覧サービス」を利用して、税務署で提出済みの法人設立届出書を閲覧できます。
また、所定の条件のもと、閲覧時にスマートフォンなどで撮影することも可能です。
なお、2025年1月から、申告書などの控えに収受日付印の押なつは廃止されています。
控えが必要な場合は、自身で作成・保管し、提出年月日も記録しておきましょう。
【出典】
国税庁「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」
URL:https://www.nta.go.jp/taxes/tetsuzuki/onatsu/index.htm
国税庁「申告書等閲覧サービスの実施について」
URL:https://www.nta.go.jp/law/jimu-unei/sonota/050301/01.htm
法人設立届出書の作成に不安がある場合は専門家への相談も検討しよう
法人設立届出書は、自分で作成・提出できますが、記載内容や手続きに不安がある場合は、税理士などの専門家に相談するのもひとつの方法です。
専門家に依頼することで、手続きを正確かつ効率的に進めやすくなります。
ここでは、法人設立に関する手続きを専門家に依頼するメリットについて解説します。
専門家に任せることでミスを防げる
法人設立届出書は自分で作成することもできますが、記載内容に誤りや漏れがあると、確認や修正が必要になる可能性があります。
また、法人設立時には、青色申告の承認申請書や事前確定届出給与に関する届出書など、法人設立届出書以外の手続きもあり、それぞれ提出期限が異なります。
そのため、手続きに不安がある場合は、税理士などの専門家に依頼する方法も選択肢のひとつです。
必要な手続きを確認しながら進められるため、記載ミスや手続き漏れを防ぎやすくなります。
法人設立の手続きを確実に進めたい方は、専門家への依頼を検討してみてはいかがでしょうか。
※「グロースリンク税理士法人の事業案内はこちら」にリンク挿入のご提案
URL:https://www.tsurutax.com/#topbusiness
【出典】
国税庁「No.5100 新設法人の届出書類」
URL:https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5100.htm
書類作成の負担を減らして本業に集中できる
法人設立届出書の手続きを自分で行う場合、書類の作成や必要な添付書類の準備などに時間や手間がかかります。
専門家へ依頼することで、書類作成にかかる負担を減らし、その分の時間を本業に充てることができます。
専門家への依頼には費用がかかりますが、手続きにかかる時間や労力を考慮すると、効率的な選択肢といえるでしょう。
法人設立届出書は期限内に正しく提出しよう!困ったらグロースリンクへ
法人設立届出書は、法人を設立した際に税務署へ提出しなければならない重要な書類です。
設立の日(設立登記の日)以後2か月以内に、添付書類とともに提出します。
記入内容に誤りや漏れがないよう確認し、必要な添付書類を準備したうえで、期限内に提出することが大切です。
また、法人設立時には、法人設立届出書以外にも必要となる手続きがあるため、それぞれの提出期限を確認しながら進めましょう。
書類の作成や手続きに不安がある場合は、税理士などの専門家への依頼も選択肢のひとつです。
グロースリンク税理士法人では、税理士をはじめ司法書士や行政書士、社会保険労務士などの専門家が連携し、会社設立から起業後まで幅広くサポートしています。
法人設立に関する手続きを確実に進めたい方は、ぜひお気軽にお問い合わせください。
グロースリンク税理士法人へのお問い合わせはこちら
URL:https://www.tsurutax.com/contact/
 |
監修者:鶴田 幸久 グロースリンクグループ 代表 / 税理士 専門は法人税務、事業承継、および経営改善支援。 グロースリンク税理士法人をはじめ、グロースリンクグループの代表として、中小企業の税務申告から事業承継、スタートアップ支援まで幅広く手掛ける。「経営者の第一の相談相手」として、財務基盤の強化や経営計画策定などの伴走型支援に尽力。 行政・地域企業との連携や経営者向けセミナーの講師、Webメディアでの執筆・監修活動を通じて、実務に役立つ税務・経営情報の普及に精力的に取り組んでいる。
|