



税務
2026/11/19
年収の壁は2026年からどう変わった?学生やパートを雇うときに知っておきたい基礎知識
年収の壁とは、一定の年収を超えることで所得税や住民税、社会保険料などの負担が発生する収入基準のひとつです。これまでも「103万円の壁」「130万円の壁」などの言葉を聞いたことがあるという人も多いのではないでしょうか。
本記事では、年収の壁の基本的な仕組みから2026年の制度改正の内容まで詳しく解説します。学生やパート・アルバイトを雇用する事業者が知っておきたいポイントも紹介するので、給与計算や労務管理に役立ててみてください。
年収の壁とは?
年収の壁とは、年収が一定額を超えたときに、税金や社会保険料の負担が発生したり、扶養控除などの適用条件が変わったりする収入の基準です。
年収の壁には、所得税や住民税に関係する「税制上の壁」と、健康保険や厚生年金保険などに関係する「社会保険上の壁」があります。
最初に、それぞれの年収の壁について詳しく解説していきましょう。
参考元:国税庁 令和8年度税制改正による所得税の基礎控除の引き上げ等について
税制における年収の壁
税制における年収の壁は、所得税や住民税の課税、扶養控除などの適用に関係する収入の基準です。
従来は、給与所得控除の最低保証額55万円と基礎控除48万円を合わせた103万円が、所得税の課税最低限とされていました。つまり、給与収入が103万円以下の場合は、所得税の課税対象外となり、一定条件のもとで扶養控除の対象になる場合があったということです。
しかし、2026年度税制改正によって、基礎控除や給与所得控除が引き上げられ、給与収入において課税最低限は178万円に引き上げられています。
住民税は自治体や扶養親族の状況などによって非課税限度額が異なるため、別途確認してください。
社会保険における年収の壁
社会保険における年収の壁は、健康保険や厚生年金保険への加入、家族の社会保険の扶養から外れるかどうかに関係する収入の基準です。
代表的なものとして、106万円の壁と130万円の壁があります。
106万円の壁は、一定の条件をみたす短時間労働者が勤務先の健康保険・厚生年金保険に加入する際の賃金要件に関係するものでした。しかし、106万円の壁は2026年10月に撤廃され、現在は年収に関係なく労働時間や勤務先の規模によって社会保険への加入が判断されます。
一方、130万円の壁とは健康保険の被扶養者として認定されるための年間収入要件です。原則として、配偶者などの社会保険上の扶養に入るための収入基準を130万円未満としていました。
しかし、2025年10月からは19歳以上23歳未満未満(被保険者の配偶者を除く)において、年間収入要件が130万円未満から150万円未満に引き上げられています。
参考元:日本年金機構 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります
参考元:日本年金機構 労働契約内容による年間収入での被扶養者の認定の取り扱いについて
従来の年収の壁によって起きている問題
従来の年収の壁は、働く人だけでなく、パートやアルバイトを雇用する事業主にとっても課題となっていました。
ここでは、従来の年収の壁によって生じていた代表的な問題を紹介します。
学生やパートの働き控え
年収の壁によって起きる代表的な問題が、学生やパート従業員の働き控えです。
例えば、配偶者の扶養に入っているパート従業員の場合、年収が130万円以上になると、原則として社会保険の扶養から外れます。そうすると、自分で社会保険料を負担する必要があるため、手取り収入が一時的に減少する可能性が高いでしょう。
このような問題から、年収が130万円を超えないように働き控えをするケースが多くみられました。働き控えをすると、労働者の収入を増やす機会を減らすだけでなく、事業主にとっても人手不足やシフト調整の負担につながります。
物価高による生活コストと控除の乖離
物価上昇によって生活コストが増加している一方、税制上の控除額が長期間据え置かれていたことも、年収の壁が問題視された理由のひとつです。
基礎控除や給与所得控除などは、所得税の負担を計算する際に収入から差し引く金額です。本来、これらの控除額は物価上昇に合わせて見直される必要があります。
例えば、物価上昇に伴って生活費が増え、経済が回ることで賃上げによって給与収入が増えたとしても、控除額が変わらなければ課税対象となる所得が増え、税負担が重くなる場合があります。
インフレと累進課税の乖離
インフレと累進課税の関係も、年収の壁が問題となる背景のひとつです。
日本の所得税は、課税所得が増えるほど高い税率が適用される累進課税制度を採用しています。累進課税制度では、物価上昇に伴って賃金が上がると、実質的な購買力が大きく変わっていなくても、名目上の所得が増えることで、より高い税率が適用される場合があります。
日本では、これまで控除額が長期間固定されていたこともあり、物価上昇に対して税制上の基準額が十分に調整されていないという課題が指摘されてきました。
2026年以降の年収の壁はどうなるの?
2026年には、所得税と社会保険の両方で年収の壁に関する制度変更が行われており、給与所得控除と基礎控除が拡大されます。
主な変更点を詳しく紹介します。
給与所得控除が拡大される
2026年度税制改正では、給与所得控除の最低保証額が65万円から69万円に引き上げられました。
給与所得控除とは、会社員やパート・アルバイトなどの給与所得者について、給与収入から一定額差し引く控除制度です。差し引いて算出した金額が所得額とされ、課税対象になります。
一定の所得までは年収が増えるほど控除額も増えるため、給与所得者の税負担を軽減する役割があります。2026年分・2027年分の所得税では、通常の最低保証額69万円にくわえて、5万円を上乗せする特例が設けられているのが特徴です。そのため、2027年分までは最低保証額が74万円になります。
基礎控除が拡大される
2026年度税制改正では、所得税の基礎控除も引き上げられています。
基礎控除とは、合計所得金額などの条件を満たす納税者に適用される所得控除です。給与所得控除などを差し引いた後の所得から、基礎控除によって所得額をさらに差し引くことができます。つまり、基礎控除の金額が大きくなるほど、課税所得が少なくなり、所得税の負担を抑えられるメリットがあります。
2026年度税制改正では、基礎控除額が58万円から62万円に引き上げられました。
さらに2026年分、2027年分においては、合計所得金額489万円以下の人を対象に、42万円が加算されます。2027年分までの基礎控除は合計104万円です。
また、給与所得控除の特例と合わせ、一定の条件を満たす給与所得者については、課税最低限が178万円となります。
2026年4月から130万円の壁が一部撤廃
2026年4月1日から、社会保険の被扶養者認定における年間収入の判定方法も見直されました。
原則として、年間収入が130万円未満であれば、健康保険の扶養に入れます。しかし、年間収入が130万円以上になると、扶養から外れ、自分で社会保険料を負担する必要があります。
しかし、法改正によって実際に受け取った年間収入だけでなく、労働契約であらかじめ決められた賃金を基準に扶養認定を判断するようになりました。
|
改正前 |
改正後(2026年4月1日以降) |
|
|
年間収入の判断 |
実際の収入や今後の収入の見込みなどから |
労働契約の内容によって見込んだ年間収入から |
|
基本給・諸手当 |
収入に含める |
収入に含める |
|
契約上の賞与 |
収入に含める |
収入に含める |
|
契約で予定していなかった残業など |
実際の収入に含める |
原則として年間収入に含めない |
労働条件通知書等から見込まれる年間収入が130万円未満で、他の収入が見込まれない場合が対象です。あわせて「給与収入のみ」「契約期間が1年未満やシフト制など年収を判定できない場合」は対象外となります。
参考元:日本年金機構 労働契約内容による年間収入での被扶養者の認定の取り扱いについて
パートとアルバイトは2026年10月から106万円の壁が撤廃
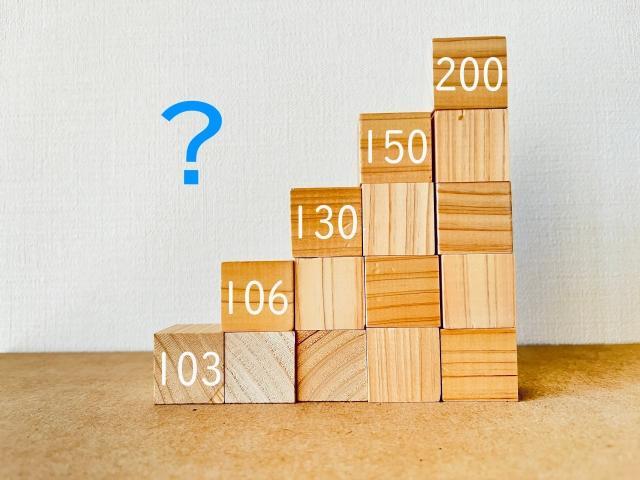
2026年10月1日からは、短時間労働者が社会保険に加入する際の賃金要件が撤廃されました。
これまでは、一定の企業で働く短時間労働者(パート・アルバイトなど)の社会保険加入要件は以下のように定められていました。
- 週の所定労働時間が20時間以上であること
- 所定内賃金が月額8.8万円以上であること
「月額8.8万円」という基準額を年収に換算した際に約106万円になるため、「106万円の壁」と呼ばれていました。106万円の壁は一部撤廃されましたが、社会保険の加入要件がすべてなくなったわけではありません。
2026年10月時点では、以下の要件を満たした場合は、原則として社会保険への加入が求められます。
- 週の所定労働時間が20時間以上である
- 勤務先が厚生年金保険の被保険者数51人以上の企業である
- 学生ではない
- 2か月を超える雇用の見込みがある
上記の要件に加えて、通常の4分の3以上の所定労働時間・日数で働く場合は、企業規模や学生であるかにかかわらず、原則として社会保険の加入対象になります。
年収の壁に関するよくある質問
最後に、年収の壁に関して、事業主やパート・アルバイトとして働く人からよく寄せられる質問に回答します。
178万円を超えると具体的にどう税制が変わりますか?
年収178万円を超えると段階的に所得税が課税されるようになります。
ただし、年収が178万円を超えたからといって、超えた金額すべてに一律の税率が適用されるわけではありません。日本は累進課税制度を採用しているため、課税所得が増えるほど税率は上がります。
一方で、税率が上がるのは該当する所得の部分であるため、年収が少し増えただけで手取りが大幅に減ることがないよう制度設計されています。
学生は関係ありますか?
学生も年収の壁に関係しています。
特に、親の扶養に入っている学生の場合、自分自身の所得税だけでなく、親が受けられる扶養控除や社会保険の被扶養者認定にも注意が必要です。
大学生の年収の壁はどのくらいですか?
大学生の場合、以下の目安について理解しておきましょう。
|
年収額の目安 |
学生本人や親への影響 |
|
119万円超 |
自治体によっては住民税が発生する場合がある |
|
150万円以上 |
19歳以上23歳未満の場合、健康保険の扶養が外れる可能性がある |
|
178万円超 |
給与収入のみの場合、所得税の課税対象になる可能性がある |
|
197万円超 |
119歳以上23歳未満の子等の年収が197万円を超えると、特定親族特別控除の適用がなくなる |
実際の適用には、年齢や収入の種類、勤務先の社会保険加入要件なども関係します。大学生の場合は、本人の税金だけでなく、親の扶養や社会保険の条件も含めて確認しておくことが大切です。
年収の壁における税管理や節税対策はグロースリンク税理士法人にご相談ください
2026年は、所得税の課税最低限の引き上げや社会保険の加入要件の変更など、年収の壁に関する制度が大きく見直された年です。
事業主は制度を正しく理解し、所得税の源泉徴収や年末調整、社会保険の加入手続きなどを適切に行う必要があります。
グロースリンク税理士法人では、事業者の税務管理や節税対策に関するご相談を承っています。年収の壁に関する制度改正への対応や、パート・アルバイトの雇用に伴う税務上の疑問などがある場合は、ぜひご相談ください。
制度を正しく理解し、適切な給与管理や税務対策を行うことで、従業員が安心して働ける環境づくりにつなげましょう。
■事業案内はこちら
 |
監修者:鶴田 幸久 グロースリンクグループ 代表 / 税理士 専門は法人税務、事業承継、および経営改善支援。 グロースリンク税理士法人をはじめ、グロースリンクグループの代表として、中小企業の税務申告から事業承継、スタートアップ支援まで幅広く手掛ける。「経営者の第一の相談相手」として、財務基盤の強化や経営計画策定などの伴走型支援に尽力。 行政・地域企業との連携や経営者向けセミナーの講師、Webメディアでの執筆・監修活動を通じて、実務に役立つ税務・経営情報の普及に精力的に取り組んでいる。
|